Nâng hạng thị trường chứng khoán mở ra cánh cửa đón dòng vốn tỷ USD, nhưng tấm vé "mới nổi" chưa thể đảm bảo dòng tiền đó sẽ ở lại. Theo góc nhìn từ các quỹ đầu tư toàn cầu, để biến cơ hội thành hiện thực, Việt Nam cần giải quyết 3 "phép thử" thực tế: Thủ tục dễ tiếp cận, hàng hóa chất lượng, và thời gian để tạo lập niềm tin vững chắc.
Rào cản từ bước "chạm" đầu tiên
Trong sự kiện “Viet Nam Becoming: A Celebration, Viet Nam
into EM” mới đây do chứng khoán SSI tổ chức, ông Chad Ovel, Tổng giám đốc của
Mekong Capital tiết lộ F88, một công ty trong danh mục của quỹ dự kiến IPO vào
tháng 12 tới. Nếu đúng lịch, đây sẽ là thương vụ IPO có hậu thuẫn từ một quỹ đầu
tư tư nhân (private equity) đầu tiên tại Việt Nam sau ba năm liền vắng bóng.
Năm ngoái, khoảng 4 tỷ USD từ quỹ đầu tư tư nhân và 0,5 tỷ
USD từ quỹ đầu tư mạo hiểm đã chảy vào Việt Nam qua 149 thương vụ. Mặc dù vậy, đường
ra thị trường đại chúng lại gần như bị tắc ngẽn suốt ba năm. Chứng khoán Việt
Nam vừa bước qua ngưỡng cửa nâng hạng, song trong mắt các quỹ đầu tư, những điều
kiện quan trọng nhất chỉ gói gọn trong ba yếu tố thực: Tiếp cận được, đầu
tư được, và đáng tin cậy.
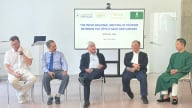
Ông Chad Ovel (trái) bất ngờ công bố thương vụ IPO F88 có thể diễn ra vào cuối năm nay.
Đại diện một quỹ đầu tư lớn toàn cầu kể lại, khi lần đầu ông
đến Việt Nam, ông đã đi khảo sát hết lượt broker, ngân hàng lưu ký, rồi đến Ủy
ban Chứng khoán Nhà nước, chỉ để hiểu vì sao mọi giao dịch đều phải ký quỹ trước.
“Vì sao không có cơ chế bù trừ ròng, vì sao giao dịch khối bị
giới hạn theo những cách kỳ lạ?”, ông đặt câu hỏi.
Điều ông nhận ra không phải là thị trường thiếu người biết vấn
đề. Dường như tất cả ở Việt Nam đều biết vấn đề nằm ở đâu. Điều quan trọng là
thiếu một nơi để những tiếng nói đó được tập hợp và xử lý.
Bảy năm đầu, gần như không có gì tiến triển. Mỗi năm một cuộc
trao đổi, rồi lại thôi. Tuy nhiên, khoảng ba năm trở lại đây, nhịp độ đổi khác
hẳn. Một nhóm làm việc liên ngành hình thành, quy tụ các bên để xếp thứ tự ưu
tiên vấn đề và giải quyết từng cái một. Đây là mô hình từng được áp dụng tương
tự tại Ấn Độ và Hàn Quốc. Những cuộc họp được tổ chức hàng tháng, giải quyết dứt
điểm các nút thắt. Và rồi mọi thứ diễn
ra. Việt Nam chính thức được nâng hạng.
Đại diện quỹ đầu tư nhìn nhận, những rào cản lớn nhất đối với
nhà đầu tư toàn cầu, không nằm ở những vấn đề vĩ mô hay chính sách lớn. Nó chỉ đơn
giản là câu hỏi mở một tài khoản giao dịch mất bao lâu?
“Nếu câu trả lời là vài tháng, nhà đầu tư sẽ "tắt
máy", bỏ cuộc trước khi kịp cân nhắc cơ hội, bất kể cơ hội đó hấp dẫn đến
đâu”, vị này chia sẻ, và quá trình cải cách vẫn phải tiếp diễn ngay cả sau khi thị trường được nâng hạng.
"Vào rồi thì mua gì?"
Cùng với nâng hạng, Việt Nam mới giải quyết được bài
toán mở cửa cho dòng vốn, song chưa giải quyết được bài toán hàng hóa trên thị trường, hay “vào rồi thì mua gì?”.
Ông Tanwa Chinnapha, Trưởng bộ phận Đầu tư trực tiếp, Tập
đoàn Tài chính Kiatnakin Phatra, người đã có 1 thập kỷ quan sát thị trường chứng
khoán Việt Nam đưa ra một khung ba giai đoạn về giai đoạn đầu tư của dòng vốn
ngoại.
Theo đó, khi thị trường nâng hạng, các quỹ thụ động buộc phải
nắm giữ cổ phiếu Việt Nam vì đã vào rổ chỉ số. Tiếp theo đó, nếu thị trường tiềm
năng, các quỹ chủ động bắt đầu để mắt tới, và cuối cùng giai đoạn thuyết phục,
khi niềm tin thực sự khiến dòng tiền ở lại dài hạn thay vì chỉ lướt qua theo chỉ
số.
Nâng hạng chỉ mang lại hai giai đoạn đầu. Giai đoạn thứ ba
đòi hỏi điều kiện rộng hơn, đặt nặng chất lượng hàng hóa trên thị trường.
“Đó là một hệ thống doanh nghiệp đủ lớn, đủ minh bạch, để một
quỹ tổ chức thực sự có thể rót một khoản đáng kể vào mà không đẩy giá lên vì
thanh khoản quá mỏng”, ông Tanwa Chinnapha nhìn nhận.
Tại một thị trường mà nhà đầu tư nhỏ lẻ mạnh mẽ như Việt Nam,
nâng hạng không đồng nghĩa với việc cơ cấu thị trường sẽ sớm chuyển sang hướng
tổ chức hóa chuyên nghiệp.
Ông Ngô Vinh Tuấn, Trưởng bộ phận đầu tư của VinaCapital thì
kể lại một câu chuyện đầu tư “khá ngược” nhưng lại rất phổ biến tại Việt Nam. Đợt
IPO ông từng dẫn dắt năm 2015 khởi đầu với khoảng 85% nhà đầu tư tổ chức trong
sổ lệnh. Đến cuối, tỷ lệ đó đảo ngược hoàn toàn khi chỉ còn 15% tổ chức, phần lớn
bị nhà đầu tư nhỏ lẻ hấp thụ lại.
Với Chad Ovel, vấn đề nhìn từ phía các quỹ tư nhân nằm ở tốc
độ quay vòng vốn. Để dòng vốn của quỹ tiếp tục quay theo chu kỳ đầu tư, thoái vốn,
tái đầu tư, hoạt động IPO phải là một lối ra khả thi, thay vì rơi vào trạng thái
bế tắc như những năm qua.
Từ kinh nghiệm của nhà đầu tư sớm vào nhiều doanh nghiệp lớn
của Việt Nam như Masan, FPT, Traphaco, MWG, PNJ, ông rút ra hai điều kiện tiên
quyết khi đưa một công ty tư nhân lên sàn. Đầu tiên, cổ phiếu phải đủ hấp dẫn với
nhà đầu tư bán lẻ để giá phản ánh đúng nội tại doanh nghiệp. Quan trọng tiếp theo
là tính minh bạch. Những doanh nghiệp chuyên nghiệp trong quan hệ nhà đầu tư
luôn được thị trường trả giá cao hơn.
Mặt khác, quy trình đến nay vẫn còn điểm nghẽn. Dù thời gian
niêm yết đã được rút ngắn từ 40 xuống còn 10 ngày, các vướng mắc còn lại như yêu
cầu ký quỹ trước, cách phân bổ cổ phần, thời gian khóa giao dịch không rõ ràng,
phụ thuộc vào tiến độ phê duyệt… đã khiến bộ phận quản trị rủi ro ở nhiều quỹ đầu
tư toàn cầu không cho phép mua cổ phiếu của doanh nghiệp Việt Nam ngay từ đầu.
Xây dựng niềm tin
Nếu việc tiếp cận thị trường Việt Nam đã mở rộng hơn sau nâng
hạng, các hàng hóa chất lượng cũng có và đã dễ tiếp cận hơn thì yếu tố cuối cùng
mang tên niềm tin là thứ duy nhất không thể đẩy nhanh. Niềm tin chỉ có thể tích
lũy qua từng thương vụ cụ thể, minh bạch, lặp lại theo thời gian.
Ông Chad Ovel kể lại câu chuyện của mình khi gặp gỡ đối tác.
Nhiều nhà đầu tư ở Bắc Mỹ, châu Âu và trong khu vực mà ông nói chuyện vẫn hiểu
lầm quá trình tinh gọn bộ máy nhà nước gần đây của Việt Nam là “một chu kỳ thay
đổi không hồi kết” và kết luận nên chờ mọi thứ ổn định mới đầu tư.
“Thực chất đây là một chu trình liên tục nâng cấp có mục
tiêu tăng trưởng 20 năm rõ ràng đi kèm, không phải sự bất định kéo dài”, ông nhìn
nhận.
Tương tự, bạn bè của ông Tuấn ở nước ngoài cũng e ngại đầu tư
vào Việt Nam vì hiểu lầm rằng rút vốn khỏi Việt Nam khó khăn, và doanh nghiệp
niêm yết Việt Nam kém minh bạch hơn châu Âu hay Mỹ.
“Thực sự thì tôi không đồng tình với những nhận định này. Hãy
thử so sánh, ở Việt Nam, ngay cả một nhà đầu tư cá nhân bình thường vẫn có thể
tiếp cận bộ phận IR, đôi khi cả CFO của các công ty niêm yết lớn. Sẽ là điều gần
như bất khả thi nếu là nhà đầu tư cá nhân muốn nói chuyện trực tiếp với CFO một
công ty lớn ở London hay New York.
Ông Ngô Vinh Tuấn, Trưởng bộ phận đầu tư của VinaCapital
Ông Tanwa lại đưa ra một hiểu lầm mang tính cấu trúc, khi nhiều
nhà đầu tư nghĩ rằng đầu tư chứng khoán tại Việt Nam tức là “mua GDP Việt Nam”.
“Nhà đầu tư không sở hữu GDP, họ sở hữu từng doanh nghiệp cụ
thể”, ông Tanwa chia sẻ.
Ông Tanwa chia doanh nghiệp niêm yết Việt Nam thành hai nhóm
mà nhà đầu tư cần quan tâm. Nhóm đầu là những cỗ máy đã chứng minh khả năng
tăng trưởng lợi nhuận ổn định qua thời gian, và nhóm hai là những doanh nghiệp
đang trong giai đoạn tích lũy tài sản, xây hệ sinh thái, cần thêm minh bạch và
quản trị để được tin tưởng đầy đủ.
Cả hai nhóm đều có thể tạo ra lợi suất đáng kể cho cổ đông,
nhưng theo hai con đường khác nhau, đòi hỏi hai mức độ niềm tin khác nhau.
Những hiểu lầm từ những người bạn, đối tác của ông Chad Ovel
hay ông Tuấn – vốn cũng đang làm việc tại những quỹ đầu tư hàng đầu, cho thấy
niềm tin vào một thị trường cần phải có thời gian để thiết lập. Niềm tin không
thể ban hành bằng một quyết định hay một cải cách kỹ thuật.
F88, nếu đúng lịch lên sàn vào tháng 12, sẽ là một phép thử
nhỏ trong hành trình dài xây dựng niềm tin của thị trường. Một thương vụ, một lần
chứng minh, trong một chuỗi dài những lần chứng minh phía trước.
Theo Chủ tịch FiinGroup, việc nâng hạng tín nhiệm quốc gia lại có thể làm giảm chi phí vốn của cả nền kinh tế, từ Chính phủ, doanh nghiệp đến hệ thống ngân hàng.
Thay vì chào mua công khai, quyền kiểm soát tại doanh nghiệp niêm yết được hình thành qua nhiều cấu trúc khác nhau, từ chuyển nhượng cổ phần, phát hành riêng lẻ đến phân bổ cổ phiếu còn dư.
Ủy ban Chứng khoán Nhà nước và Cơ quan Tiền tệ Singapore trao đổi kinh nghiệm quản lý thị trường tài sản mã hóa và thúc đẩy kết nối thị trường vốn hai nước.
Thành phố đặt mục tiêu mở rộng quỹ đất và hạ tầng cho nhà ở, khu công nghiệp, logistics, tạo nền tảng cho giai đoạn tăng trưởng mới sau khi hợp nhất với Hải Dương.
Hơn 14.500 vận động viên từ 57 quốc gia và vùng lãnh thổ sẽ tranh tài tại giải marathon quốc tế Hà Nội Techcombank mùa thứ 5 trên những cung đường di sản Thủ đô vào ngày 4/10 tới.
Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) vừa được vinh danh tại giải thưởng ngân hàng Việt Nam tiêu biểu 2026 với hai hạng mục “Ngân hàng có sản phẩm dịch vụ sáng tạo tiêu biểu” và “Ngân hàng tiêu biểu vì cộng đồng”.
Nửa đầu năm 2026, ROX Key Holdings ghi nhận những chuyển biến tích cực về quy mô và hiệu quả kinh doanh, lợi nhuận gộp đạt 180 tỷ đồng, tăng 71% so với cùng kỳ.