Chính thức điều chỉnh tỷ lệ tạm nộp thuế thu nhập doanh nghiệp
Nhật Hạ
Thứ hai, 31/10/2022 - 20:54
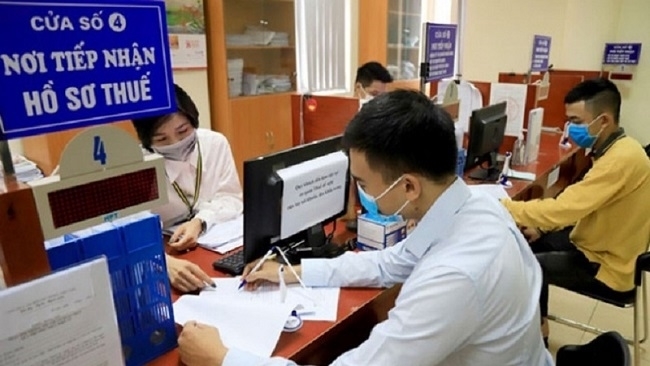
Theo quy định mới, tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 4 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm.
Việc ước tính số thuế phải nộp sẽ sát thực tiễn kinh doanh hơn theo quy định mới.
Nghị định số 91/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 126 cách đầy 2 năm vừa được Phó thủ tướng Lê Minh Khái ký ban hành.
Điểm đáng chú ý của nghị định này là sửa đổi quy định tạm nộp thuế thu nhập doanh nghiệp tại điểm b khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP; đồng thời, điều chỉnh tương ứng quy định tại điểm c và điểm g khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP về tạm nộp lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và tạm nộp thuế thu nhập doanh nghiệp quý của hãng vận tải nước ngoài.
Cụ thể, điểm b khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP quy định "Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 03 quý đầu năm tính thuế không được thấp hơn 75% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm.
Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 03 quý đầu năm thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 03 đến ngày nộp số thuế còn thiếu vào ngân sách nhà nước".
Theo nhận định của Bộ Tài chính, việc yêu cầu doanh nghiệp ước số thuế phải nộp cả năm từ quý III, trước khi kết thúc năm dương lịch hoặc năm tài chính 2 tháng là chưa hợp lý về mặt thời điểm. Do đó, chính sách trên đã gây khó khăn cho người nộp thuế.
Do đó, Nghị định số 91/2022/NĐ-CP đã sửa đổi thành: "Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 04 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm.
Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 4 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 4 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước".
Bên cạnh đó, theo quy định mới, thuế thu nhập doanh nghiệp của hãng vận tải nước ngoài tạm nộp quý và khai quyết toán năm. Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 4 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm.
Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 4 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 4 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước".
Quy định trên được áp dụng từ kỳ tính thuế năm 2021 như sau:
Thứ nhất, tính đến ngày Nghị định 91/2022/NĐ-CP có hiệu lực thi hành (30/10/2022) người nộp thuế có số thuế tạm nộp 3 quý đầu kỳ tính thuế năm 2021 không thấp hơn 75% số phải nộp theo quyết toán năm, thì không áp dụng quy định tỷ lệ tạm nộp 4 quý như trên.
Thứ hai, tính đến ngày 30/10/2022, người nộp thuế có số thuế tạm nộp 3 quý đầu kỳ tính thuế năm 2021 thấp hơn 75% số phải nộp theo quyết toán năm, thì được áp dụng tỷ lệ tạm nộp 4 quý như trên nếu không tăng thêm số tiền chậm nộp.
Trường hợp cơ quan có thẩm quyền thực hiện thanh tra, kiểm tra đã tính tiền chậm nộp theo quy định tại điểm b, điểm c, điểm g khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP và khi áp dụng quy định tỷ lệ tạm nộp 04 quý ở trên được giảm số tiền chậm nộp thì người nộp thuế có văn bản đề nghị điều chỉnh giảm tiền chậm nộp theo Mẫu số 01/GTCN gửi cơ quan thuế nơi phát sinh tiền chậm nộp (là cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế có hoạt động được hưởng ưu đãi thuế thu nhập doanh nghiệp). Sau khi điều chỉnh giảm mà có số tiền chậm nộp nộp thừa thì thực hiện theo quy định tại Điều 60 và Chương VIII Luật Quản lý thuế số 38/2019/QH14 và các văn bản hướng dẫn thi hành.
Với việc điều chỉnh trên, việc ước tính số thuế phải nộp sẽ sát thực tiễn kinh doanh hơn. Quy định như vậy cũng khuyến khích doanh nghiệp thực hiện hạch toán, ghi chép sổ sách kịp thời để chủ động trong việc thực hiện chính sách thuế, để khỏi bị chế tài.
Đây là một trong những chính sách đặc thù được đề xuất cho các dự án đầu tư trên địa bàn thành phố Buôn Ma Thuột thuộc các lĩnh vực sản xuất, chế biến nông sản; năng lượng tái tạo, trung tâm logistics, cảng cạn… Bên cạnh đó, các dự án này còn được hưởng thuế suất thu nhập doanh nghiệp 10% trong 15 năm và giảm 50% trong 9 năm tiếp theo.
Đây là một trong những chính sách đặc thù được đề xuất cho các dự án đầu tư trên địa bàn thành phố Buôn Ma Thuột thuộc các lĩnh vực sản xuất, chế biến nông sản; năng lượng tái tạo, trung tâm logistics, cảng cạn… Bên cạnh đó, các dự án này còn được hưởng thuế suất thu nhập doanh nghiệp 10% trong 15 năm và giảm 50% trong 9 năm tiếp theo.
Quá trình chuyển đổi số trong quản lý thuế được thực hiện khá nhanh, nhờ đó, khi những hoạt động giao dịch không còn là vật lý, cơ học bình thường nữa mà chuyển sang môi trường mạng thì công cụ quản lý thuế của Việt Nam cũng đã thay đổi để thích nghi, GS. TS Hoàng Văn Cường nhận định.
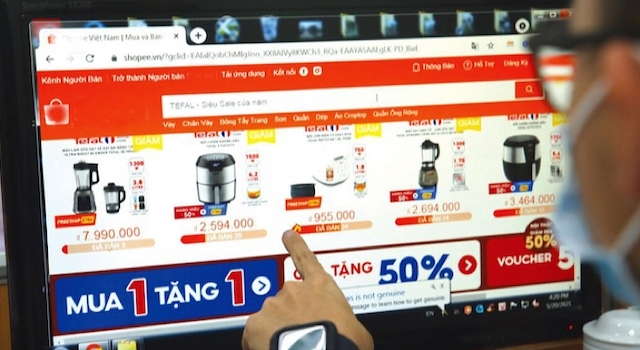
So sánh tiền thuế thu được từ các công ty và cá nhân kinh doanh trên môi trường thương mại điện tử - khoảng 1.000 tỷ đồng, với quy mô thị trường hiện tại là 325.000 tỷ đồng, thì những con số này chưa cân xứng.
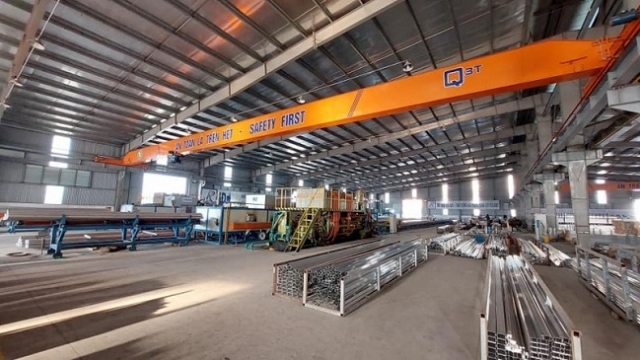
Hội Nhôm thanh định hình Việt Nam (VAA) cho biết liên tục nhận được kiến nghị miễn thuế xuất khẩu nhôm dạng thanh, que và định hình của 11 doanh nghiệp sản xuất trên cả nước.
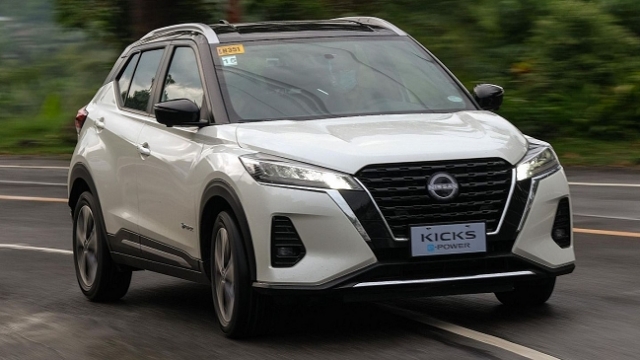
Theo Hiệp hội Các nhà sản xuất ô tô Việt Nam (VAMA), các dòng xe lai giữa điện với xăng (xe hybrid) giúp đóng góp vào việc giảm phát thải nhưng không yêu cầu quá nhiều đầu tư vào cơ sở hạ tầng.
Ở lần sửa đổi Luật Đất đai lần này, Chủ tịch Quốc hội Trần Thanh Mẫn yêu cầu cần nâng cao chất lượng xây dựng pháp luật, Luật Đất đai phải tháo gỡ các điểm nghẽn thể chế, đồng thời có tính ổn định lâu dài, khơi thông nguồn lực cho phát triển kinh tế - xã hội.
Cải thiện môi trường đầu tư và mở rộng hạ tầng công nghiệp, Quảng Ninh hướng tới dòng vốn chất lượng cao, tăng năng lực sản xuất, tạo động lực tăng trưởng dài hạn.
Từ tái cấu trúc sở hữu, mở rộng đầu tư đến thoái vốn khỏi những tài sản không còn được ưu tiên, các thương vụ M&A đang phản ánh sự điều chỉnh chiến lược của doanh nghiệp Việt, với trọng tâm ngày càng hướng đến hiệu quả phân bổ nguồn lực và khả năng tạo giá trị sau giao dịch.
Khi năng lực hạ tầng ngày càng được mở rộng, lợi thế của cảng biển không còn chỉ nằm ở quy mô cầu cảng mà còn ở khả năng thu hút nguồn hàng, phát triển tuyến vận tải quốc tế và kiểm soát các mắt xích trong chuỗi logistics.
Tháng 11 tới đây, 42 triệu cổ phiếu HIO của Helio Energy sẽ niêm yết trên sàn HoSE, trong bối cảnh doanh nghiệp đang hưởng lợi lớn từ quá trình không ngừng mở rộng bằng M&A.
Theo TS. Cấn Văn Lực, cơ quan quản lý cần chuyển từ cách tiếp cận cào bằng, dựa chủ yếu vào tên gọi của sản phẩm, mô hình hay chủ thể sang quản lý dựa trên mức độ rủi ro thực tế.
Trước áp lực tài chính và niềm tin suy giảm, PNJ phải tái thiết toàn diện từ nguồn vốn, kinh doanh đến quản trị để phục hồi và lấy lại niềm tin thị trường.
Một ngôi nhà đẹp có thể gây ấn tượng ngay từ lần đầu ghé thăm, nhưng điều khiến con người mong muốn trở về mỗi ngày lại đến từ những trải nghiệm gần gũi: ánh sáng tự nhiên, làn gió mát lành, khoảng xanh yên tĩnh hay cảm giác thư thái trong từng không gian sống. Tại Imperia Sensa Park, MIK Group cùng các đơn vị tư vấn thiết kế studioMilou và ONG&ONG đã đưa những cảm nhận đời thường ấy vào tư duy kiến tạo, hướng đến một không gian sống nơi kiến trúc, thiên nhiên và con người tìm thấy sự hài hòa.
Theo giải trình từ Thực phẩm Sao Ta, động lực tăng trưởng lợi nhuận cốt lõi trong quý III đến từ hiệu quả quyết toán thu hoạch vụ nuôi tôm thứ hai trong năm 2026.
Ở lần sửa đổi Luật Đất đai lần này, Chủ tịch Quốc hội Trần Thanh Mẫn yêu cầu cần nâng cao chất lượng xây dựng pháp luật, Luật Đất đai phải tháo gỡ các điểm nghẽn thể chế, đồng thời có tính ổn định lâu dài, khơi thông nguồn lực cho phát triển kinh tế - xã hội.
Từ nay tới 19/12/2026, VinFast VF MPV 7 đang đi kèm ưu đãi tới 9%, đồng thời được hỗ trợ vay tối đa 100% giá trị xe. Người mua cũng được hưởng chính sách miễn phí sạc tại V-Green đến hết ngày 10/02/2029, tương đương khoản tiết kiệm chi phí nhiên liệu lên tới hàng chục triệu đồng mỗi năm so với xe xăng.