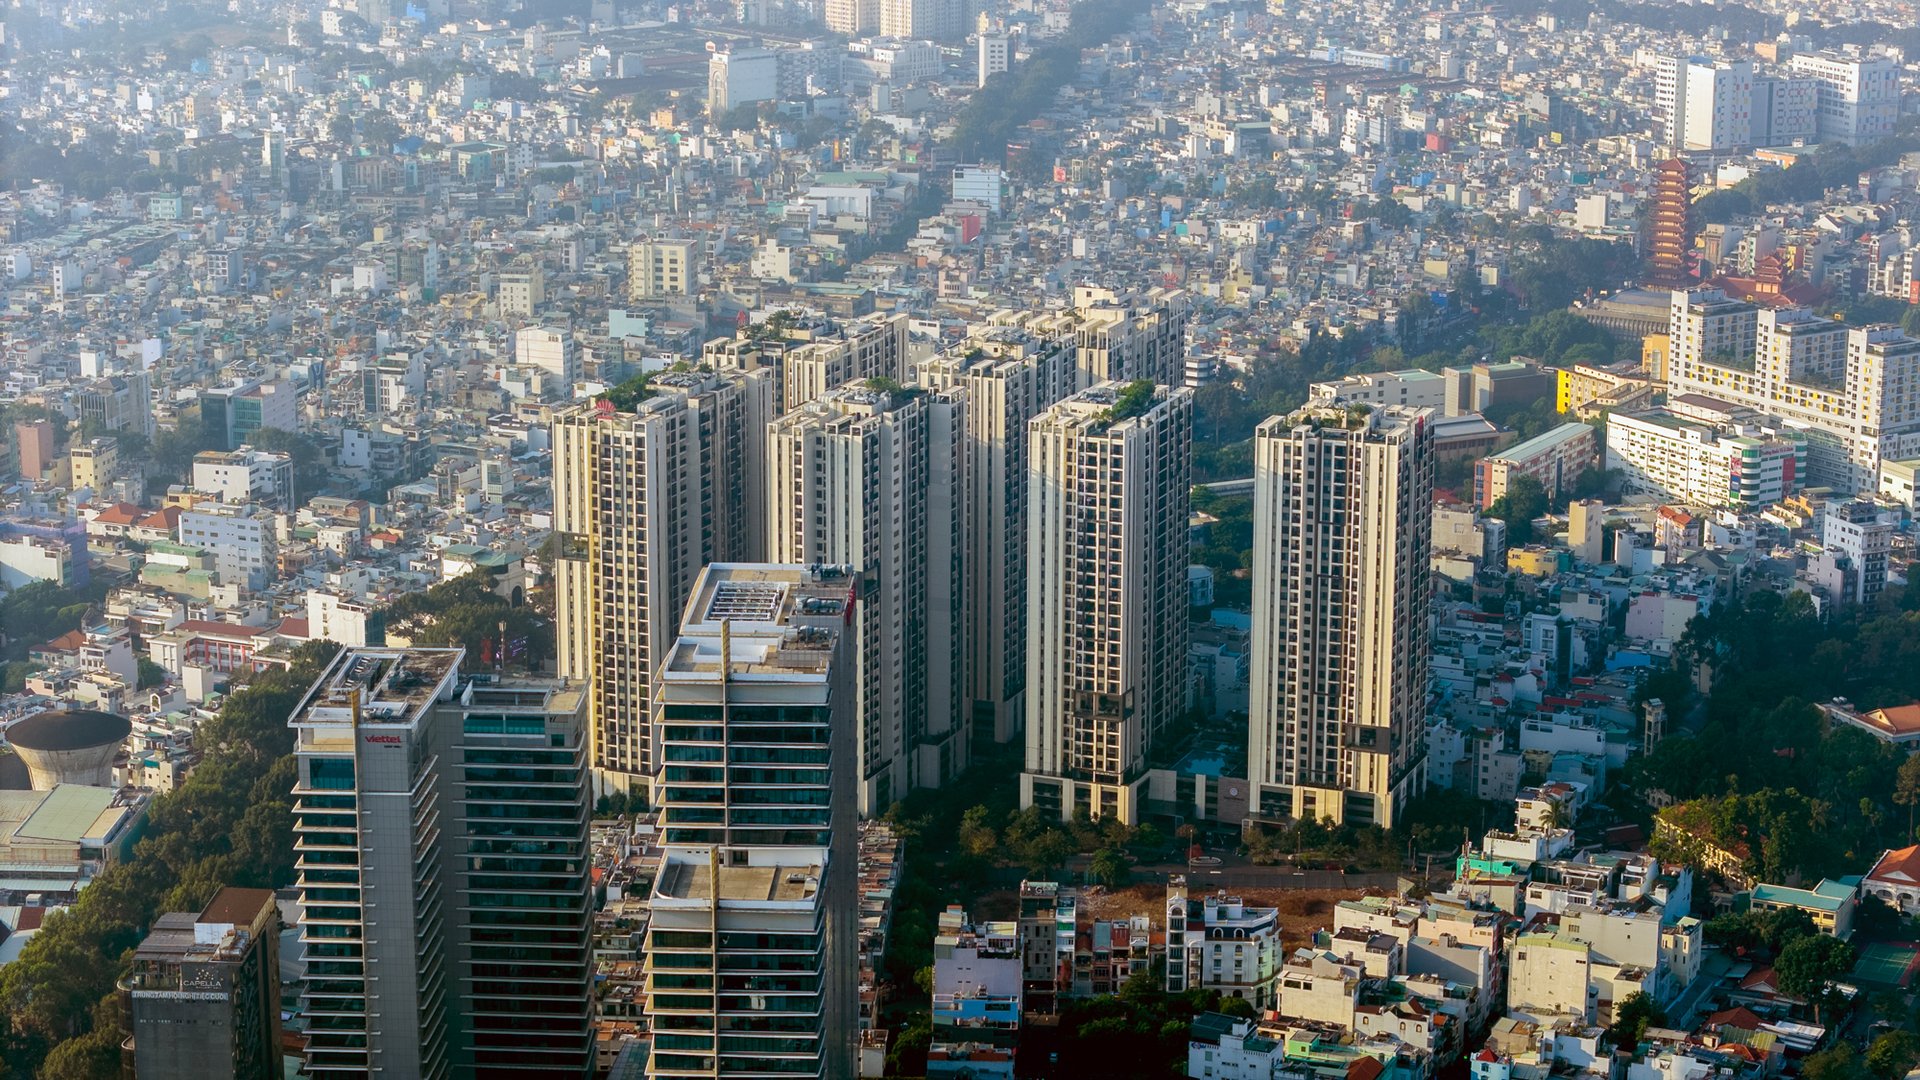
Thông lệ chung hiện nay là người mua nhà chỉ cần có khoảng 30% giá trị căn hộ, phần còn lại có thể vay ngân hàng. Ảnh: Hoàng Anh.
Vay mua nhà trở thành bài toán khó
Một số ngân hàng vừa triển khai các gói vay mua nhà cho người trẻ với lãi suất thấp và thời hạn vay dài. Tuy nhiên, trong bối cảnh giá nhà đất tăng mạnh và thiết lập mặt bằng giá mới ở mức cao như hiện nay, việc vay ngân hàng để mua ngôi nhà đầu tiên có thể đặt họ trước áp lực tài chính không nhỏ. Đặc biệt, lãi suất sau thời gian ưu đãi vẫn là một “ẩn số”, tiềm ẩn nguy cơ đẩy người vay vào vòng xoáy nợ nần kéo dài.
Ông Vũ Cương Quyết, Tổng giám đốc Đất Xanh Miền Bắc chi ra thực tế khi giá chung cư chưa tăng mạnh, người mua nhà chỉ cần có khoảng 30% giá trị căn hộ là đã có thể xuống tiền, phần còn lại có thể vay ngân hàng.
Tuy nhiên, với mặt bằng giá hiện nay, việc chỉ có 30% vốn tự có trở nên rủi ro hơn bao giờ hết. Khoản vay lớn đồng nghĩa với áp lực trả nợ cả gốc lẫn lãi tăng cao, khiến bài toán tài chính trở nên khó khăn hơn. Do đó, mô hình vay 70% giá trị căn hộ không còn phù hợp trong bối cảnh giá bất động sản leo thang như hiện nay.
Thực tế cho thấy, giá nhà tại các thành phố lớn như Hà Nội, Đà Nẵng hay TP.HCM đã tăng mạnh trong nhiều năm qua. Theo dữ liệu từ Hội Môi giới bất động sản Việt Nam, giá bán chung cư sơ cấp trung bình đạt trên 70 triệu đồng/m2, các dự án mở bán mới đều có mức giá trên 60 triệu đồng/m2.
Số lượng dự án mở bán mới có giá trên 100 triệu đồng/m2 cũng đang tăng lên đáng kể, trong khi các dự án có giá dưới 50 triệu đồng/m2 gần như “biến mất” khỏi thị trường, kể cả ở khu vực nội đô hay ngoại thành.
Với mức thu nhập trung bình của người trẻ dao động từ 15 – 25 triệu đồng/tháng, việc mua một căn hộ 60m2 có giá từ 3 – 5 tỷ đồng là "điều không tưởng" nếu không có sự hỗ trợ tài chính từ các gói vay hay từ gia đình.
Trước thực trạng đó, tại hội nghị với các ngân hàng thương mại mới đây, Thủ tướng đã yêu cầu Ngân hàng Nhà nước và các ngân hàng thương mại nghiên cứu, tiếp tục có gói tín dụng ưu đãi cho cả cung và cầu để phát triển nhà ở xã hội, nhà ở cho người trẻ dưới 35 tuổi.
Ngay sau đó, hàng loạt các gói vay có lãi suất ưu đãi cho người trẻ mua nhà lần đầu với tổng giá trị các gói lên đến hàng chục nghìn tỷ đồng đã được các ngân hàng tung ra. Đơn cử như LPBank với mức ưu đãi chỉ từ 3,88%/năm. ACB với mức lãi suất cạnh tranh 5,5%/năm với khách hàng có thu nhập từ 15 triệu đồng/tháng, đang ở độ tuổi thấp và có nhu cầu mua nhà.
SHB với gói vay lãi suất từ 3,99%/năm với thời gian vay kéo dài tới 35 năm. HDBank thậm chí còn ra mắt gói vay mua nhà với thời gian vay lên đến 50 năm, với mức lãi suất chỉ từ 4,5%/năm.
Các gói vay còn áp dụng nhiều ưu đãi khác như vay tới 100% nhu cầu vốn, ân hạn nợ gốc 5 năm, lựa chọn tài sản thế chấp đa dạng... Động thái này lập tức tiếp thêm “sức mạnh” giúp khách hàng, đặc biệt là nhóm người trẻ tiếp cận với cơ hội sở hữu nhà, do lãi suất thấp hơn và thời gian vay nhiều hơn đáng kể so với thông thường.
Tuy nhiên, trên thực tế, mức lãi suất 3 - 5% chỉ áp dụng trong ngắn hạn, thường từ 3 - 6 tháng. Sau khi hết thời gian ưu đãi, lãi suất thả nổi có thể tăng lên đáng kể, từ 11 - 14% mỗi năm tùy theo tình hình kinh tế. Nếu muốn cố định lãi suất trong thời gian dài hơn, người vay phải chấp nhận mức lãi suất ban đầu cao hơn, từ 8 - 9% mỗi năm.
Cẩn trọng với áp lực trả nợ
Với một khoản vay 2,5 tỷ đồng, nếu người mua nhà chọn gói vay với lãi suất ưu đãi 4% trong sáu tháng đầu, ân hạn nợ gốc trong 5 năm và giả sử mức lãi suất vay sau ưu đãi dao động từ 11 - 14%, thì trong sáu tháng đầu, mỗi tháng người mua nhà chỉ phải trả 8,3 triệu đồng, từ 22,9 - 29 triệu đồng cho 5 năm tiếp theo. Trong 15 năm cuối phải trả từ 50 tới 63 triệu đồng mỗi tháng với phương án trả góp cố định.
Trường hợp người mua nhà vay 2,5 tỷ đồng trong 20 năm, với lãi suất cố định 8%/năm trong 5 năm đầu, lãi suất trong 15 năm còn lại từ 11 - 14%, họ sẽ phải chi trả 20,8 triệu đồng mỗi tháng trong 5 năm đầu, từ 23,3 - 27,5 triệu/tháng trong 15 năm còn lại với phương án trả góp cố định.
Hoặc với phương thức dư nợ giảm dần, tháng đầu người mua nhà phải trả 27,1 triệu đồng, sau đó giảm dần về khoảng 20,7 triệu đồng trong 5 năm đầu và từ 30,2 triệu đồng (11%) đến 35,3 triệu (14%) trong tháng thứ 61, sau đó giảm dần về 11,7 triệu trong 15 năm còn lại.
Dù chọn theo phương thức nào thì trong 20 năm, người mua nhà đều phải chi trả số tiền trung bình khoảng từ 20 - 30 triệu đồng mỗi tháng. Đây là con số không hề nhỏ đối với mỗi người trẻ.
Tính toán dựa trên nguyên tắc chi phí cho nhà ở không quá 30% thu nhập, mỗi tháng mỗi cá nhân hoặc hộ gia đình nói trên phải “kiếm” được 90 triệu để đảm bảo cân bằng tài chính.
Trong khi thực tế, rất ít người trẻ đạt được mức thu nhập có thể được coi là mơ ước nói trên. Đồng thời, việc vay mua nhà khi tài chính chưa ổn định có thể đẩy nhiều người trẻ vào vòng xoáy nợ nần kéo dài.
Nhiều trường hợp, sau khi hết thời gian ưu đãi, lãi suất tăng khiến khoản tiền phải trả hàng tháng vượt quá khả năng chi trả, hoặc biến động kinh tế làm giảm thu nhập, đã buộc người vay phải bán nhà để trả nợ.
Ngoài ra, việc dành phần lớn thu nhập để trả nợ ngân hàng sẽ khiến người trẻ gặp khó khăn trong chi tiêu hàng ngày, đầu tư cho bản thân hay lập kế hoạch tài chính dài hạn. Không ít người rơi vào tình trạng căng thẳng tài chính, mất cân bằng cuộc sống vì áp lực trả nợ.
Theo ông Quyết, với giá nhà cao như hiện nay, chỉ khi sở hữu từ 60 - 70% giá trị căn hộ, người dân mới nên mua nhà. Còn nếu chỉ có khoảng 50% hoặc ít hơn, họ cũng không nên quá mạo hiểm vay ngân hàng vì áp lực trả nợ sẽ rất lớn.
Đồng quan điểm, Hội Môi giới bất động sản Việt Nam cũng cho rằng, người trẻ cần cân nhắc kỹ lưỡng trước khi quyết định vay mua nhà. Thay vì mua nhà trong trung tâm với giá cao, người trẻ có thể tìm kiếm các khu vực vùng ven, nơi giá hợp lý hơn, hoặc cố gắng tiết kiệm tiền trước khi mua để giảm áp lực trả nợ.
Nếu chọn vay, người mua nhà cần tính toán kỹ lưỡng mức lãi suất sau thời gian ưu đãi để đảm bảo khả năng chi trả lâu dài và cố gắng tìm kiếm các nguồn thu nhập khác để đảm bảo khả năng trả nợ trong dài hạn.
Trong thời gian tới, nếu không có những chính sách hỗ trợ thực sự hiệu quả từ chính phủ và doanh nghiệp, giấc mơ an cư của người trẻ vẫn sẽ là một bài toán nan giải.
Dưới sự chỉ đạo của Thủ tướng Chính phủ, NHNN đã kêu gọi được chín ngân hàng đăng ký khoảng 45.000-55.000 tỷ đồng để cho vay trong thời gian 15 năm và lãi suất thấp hơn khoảng 1-3%.
Dưới sự chỉ đạo của Thủ tướng Chính phủ, NHNN đã kêu gọi được chín ngân hàng đăng ký khoảng 45.000-55.000 tỷ đồng để cho vay trong thời gian 15 năm và lãi suất thấp hơn khoảng 1-3%.
Ông Vũ Cương Quyết, Tổng giám đốc Đất Xanh Miền Bắc cho rằng, giá chung cư Hà Nội đã chạm đỉnh, nếu đang sở hữu căn hộ đầu tư, đây là lúc các nhà đầu tư cần cân nhắc bán ra để bảo toàn lợi nhuận và tìm kiếm cơ hội đầu tư hấp dẫn hơn.
Thành phố đặt mục tiêu mở rộng quỹ đất và hạ tầng cho nhà ở, khu công nghiệp, logistics, tạo nền tảng cho giai đoạn tăng trưởng mới sau khi hợp nhất với Hải Dương.
Sự chuyển dịch tâm lý từ mua lướt sóng đầu cơ, sang ở thực đang buộc các doanh nghiệp bất động sản phải tái cấu trúc tư duy phát triển dự án, nếu muốn bán được hàng.
FUTA Land tham gia chương trình với góc nhìn của một doanh nghiệp bất động sản đang hoạt động tại Đà Nẵng, đồng thời giới thiệu tới các khách mời quốc tế thông tin về thị trường bất động sản Việt Nam và các dự án của FUTA Land.
Nguồn cung gia tăng cùng yêu cầu ngày càng cao về hạ tầng, năng lượng sạch và tiêu chuẩn môi trường đang tạo sức ép mới lên bất động sản công nghiệp Hải Phòng.
Vietjet vừa được CAPA – Centre for Aviation, tổ chức nghiên cứu và phân tích hàng không quốc tế, vinh danh là "Hãng hàng không chi phí thấp/Hybrid của năm tại Châu Á" (Asia Low Cost/Hybrid Airline of the Year).
Mỗi tên đường gắn với danh nhân, địa danh, doanh nghiệp, thương hiệu tại KCN Thành Thành Công đều có ý nghĩa ghi nhận hành trình kinh doanh, đồng thời nhắc nhờ trách nhiệm của doanh nghiệp đối với sự phát triển chung của đất nước.
Vốn có thể được bố trí, thủ tục được tháo gỡ, nhưng nguồn nhân công thiếu hụt nghiêm trọng khiến các đại công trường và doanh nghiệp xây dựng đều gặp khó khăn.