Là một tổ chức phát triển tập trung hỗ trợ khu vực tư nhân, IFC mở rộng sự tham gia của mình vào thị trường tài chính Việt Nam, hợp tác với các tổ chức trung gian tài chính ngân hàng và phi ngân hàng để thúc đẩy tài chính toàn diện và tài chính khí hậu.
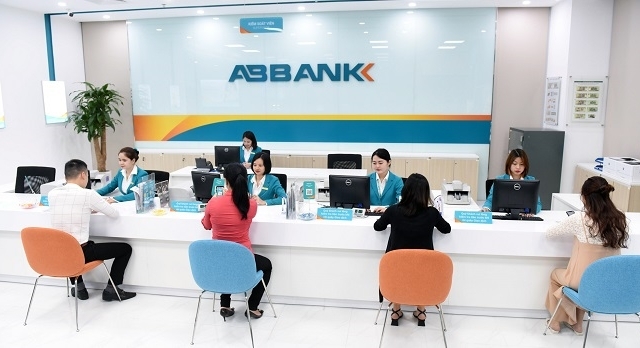
Vừa qua, Tổ chức Tài chính quốc tế (IFC) đã bán hơn 84 triệu cổ phiếu ABB, tương đương 8,2% tỷ lệ sở hữu tại Ngân hàng TMCP An Bình (ABBank) theo lộ trình thoái vốn đã thống nhất từ trước.
Sau khi hoàn thành giao dịch, cổ đông lớn nước ngoài tại ABBank hiện chỉ còn Maybank – Ngân hàng lớn nhất Malaysia với tỷ lệ sở hữu là 16,4%.
Phía ABBank cho biết, trong suốt thời gian là cổ đông chiến lược của ABBank, cả Maybank và IFC đều dành nhiều sự hỗ trợ cho ABBank trong việc định hướng ngân hàng bán lẻ, phát triển bền vững và quản trị theo tiêu chuẩn quốc tế.
Trong gần 14 năm hợp tác, IFC đã hỗ trợ ABBank về nguồn vốn, các sản phẩm cho vay trung, dài hạn và tài trợ thương mại cũng như tư vấn, chia sẻ kinh nghiệm cho ABBank, hỗ trợ nâng cao năng lực quản trị, phát triển bền vững và thúc đẩy tài trợ cho các doanh nghiệp SME - một động lực tăng trưởng kinh tế và tạo việc làm quan trọng cho nền kinh tế Việt Nam.
Đặc biệt, IFC đã hỗ trợ tư vấn, chia sẻ kinh nghiệm thực tiễn trong suốt quá trình ABBank triển khai các dự án nhằm đảm bảo tuân thủ về quản lý rủi ro theo tiêu chuẩn Basel III.
Thoái vốn khỏi ABBank, IFC đang thực hiện nhiệm vụ thể chế của mình là tái đầu tư vốn nhằm hỗ trợ nhiều doanh nghiệp Việt Nam.
Là một tổ chức phát triển tập trung hỗ trợ khu vực tư nhân, IFC mở rộng sự tham gia của mình vào thị trường tài chính Việt Nam, hợp tác với các tổ chức trung gian tài chính ngân hàng và phi ngân hàng để thúc đẩy tài chính toàn diện và tài chính khí hậu.
Về phía cổ đông chiến lược Maybank, với hơn 16 năm đồng hành, nhà băng này và ABBank cũng thường xuyên chia sẻ kinh nghiệm triển khai các mảng ngân hàng bán lẻ, ngân hàng số và phát triển khách hàng doanh nghiệp vừa và nhỏ (SME).
Đây là những lĩnh vực Maybank có kinh nghiệm và thế mạnh trên thị trường, phù hợp với định hướng chiến lược phát triển ngân hàng bán lẻ của ABBank. Hai ngân hàng tiếp tục có những hợp tác chặt chẽ về nguồn vốn và các giao dịch tài trợ thương mại.
Chia sẻ về kế hoạch thu hút thêm vốn của nhà đầu tư nước ngoài, đại diện ABBank cho biết: “Trong tương lai, việc thu hút thêm vốn của nhà đầu tư nước ngoài cũng có thể là phương án mà ABBank sẽ xem xét khi có cơ hội tốt, đối tác chiến lược phù hợp với mục tiêu phát triển bền vững của ABBank”.
Tại buổi ĐHĐCĐ năm 2024, trong bối cảnh nền kinh tế chung dần phục hồi, ABBank đã trình lợi nhuận trước thuế năm 2024 đạt 1.000 tỷ đồng, tăng 94,5% so với kết quả thực hiện của năm 2023.
Tổng tài sản đến cuối năm nay dự kiến ở mức 170.000 tỷ đồng, tăng 5% so với năm 2023. Huy động từ khách hàng tăng 13,3% lên gần 113.350 tỷ đồng. Dư nợ tín dụng tăng 13,5% lên hơn 116.270 tỷ đồng, duy trì tỷ lệ nợ xấu dưới 3%.
Dù kết quả kinh doanh sụt giảm về vùng "trũng nhất" của ngân hàng trong giai đoạn vừa qua, ban lãnh đạo ABBank đã đề ra chiến lược tái cấu trúc hệ thống phát triển của ngân hàng cùng tầm nhìn mục tiêu trong trung dài hạn.
Ông Phạm Duy Hiếu, quyền Tổng giám đốc ABBank cho biết ngân hàng đã xây dựng lộ trình đi đến mục tiêu 3 tỷ USD vốn hóa, ROA hơn 2% và tổng tài sản 15 tỷ USD vào năm 2028 theo “Chiến lược ngân hàng giai đoạn 2024-2028” cùng sự đồng hành của hãng tư vấn hàng đầu thế giới là McKinsey.
Theo đó, ABBank đang đẩy mạnh triển khai hàng loạt các dự án/sáng kiến chiến lược nhằm phục vụ cho mục tiêu kinh doanh và công tác chuyển đổi hệ thống, trong đó có những dự án trọng điểm như: Triển khai nền tảng số mới Omni Channel; Hệ thống quản lý quan hệ khách hàng – CRM; Triển khai giải pháp quản trị dữ liệu Datalake; Dự án xây dựng mô hình bán hàng và dịch vụ nhằm nâng cao trải nghiệm khách hàng, cùng nhiều sáng kiến thúc đẩy kinh doanh mới… hướng tới thực hiện khát vọng mục tiêu 2028.