Muốn vay tín dụng xanh, doanh nghiệp cần đảm bảo có phương án sử dụng vốn khả thi cũng như khả năng hoàn vốn.
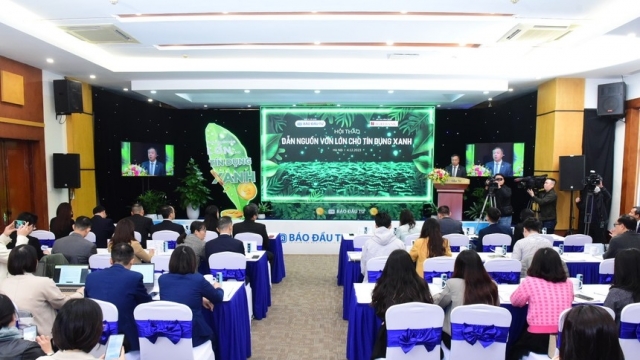
Tín dụng xanh đạt 4,5% tổng dư nợ của nền kinh tế. Ảnh: Hoàng Anh
Thành công với nhiều mô hình nông nghiệp, ông Võ Quan Huy, Giám đốc Công ty TNHH Huy Long An – Mỹ Bình, cho biết, kinh tế bền vững, an toàn thực phẩm luôn là tiêu chí được doanh nghiệp này hướng tới.
Tuy nhiên, đáp ứng những tiêu chí đó không phải là điều đơn giản, đối với trường hợp của ông Huy là cần lượng vốn lớn để đầu tư hạ tầng, hệ thống tái tạo. Chính vì vậy, vị doanh nhân miền Tây cho biết, rất cần nguồn vốn từ tín dụng xanh để trợ lực.
Theo TS. Trần Du Lịch, Hội đồng tư vấn chính sách tài chính, tiền tệ quốc gia, Việt Nam đã thúc đẩy tín dụng xanh rất sớm, từ năm 2014 Chính phủ đã giao Ngân hàng Nhà nước ban hành chính sách tín dụng xanh. Đến nay, tín dụng xanh đã đạt khoảng 637 nghìn tỷ đồng, chiếm 4,5% dư nợ của toàn nền kinh tế.
Dù vậy, việc phát triển tín dụng xanh vẫn gặp rất nhiều vướng mắc, chưa phát huy vai trò hỗ trợ doanh nghiệp chuyển đổi sang các mô hình phát triển bền vững. Nhiều dự án, mô hình có tiềm năng nhưng khó khăn trong việc vay vốn bền vững, dẫn đến bế tắc, thậm chí từng có doanh nghiệp phải “bán mình” cho nước ngoài lấy vốn làm dự án xanh.
Để khơi thông nguồn vốn xanh cho doanh nghiệp, ông Lịch nêu bốn giải pháp.
Thứ nhất, giao cho các ngân hàng, tổ chức tín dụng đẩy mạnh tín dụng xanh, Ngân hàng Nhà nước có thể hỗ trợ thông qua nới hạn mức (room) tín dụng xanh. Tức là, ngân hàng đẩy mạnh cho vay vốn phát triển bền vững sẽ không chịu sự điều chỉnh của room, từ đó tạo ra dư địa cho vay rất lớn.
Thứ hai, áp dụng cơ chế hỗ trợ lãi suất cho tín dụng xanh, có thể tham khảo cách TP.HCM từng thực hiện để hỗ trợ các lĩnh vực đổi mới sáng tạo.
Thứ ba, tăng cường năng lực quản trị của ngân hàng thương mại về tín dụng xanh, bao gồm bổ sung, củng cố lực lượng chuyên gia đánh giá tác động của tín dụng xanh.
Theo ông Lịch, lực lượng này đóng vai trò rất quan trọng trong việc giám sát dòng tiền từ tín dụng xanh, đảm bảo doanh nghiệp sử dụng vốn vay đúng mục đích, tạo ra hiệu quả thực tiễn.
Cuối cùng, tận dụng các nguồn tín dụng từ quốc tế để làm phong phú nguồn vốn bố trí cho phát triển bền vững.
Giải pháp thúc đẩy tín dụng xanh không chỉ xuất phát từ phía Nhà nước mà còn cần sự chủ động, sáng tạo của các tổ chức tín dụng.
Có chiến lược tín dụng xanh từ sớm, ông Ngô Bình Nguyên, Giám đốc chiến lược Ngân hàng TMCP Phương Đông (OCB), chia sẻ kinh nghiệm, ngân hàng này thực hành cấp tín dụng xanh thông qua tham khảo các đối tác chiến lược có kinh nghiệm triển khai tại thị trường quốc tế.
Qua đó, OCB xây dựng được chính sách tín dụng xanh để điều hướng dòng vốn vay tới các dự án phát triển bền vững, bảo vệ môi trường.
Còn tại Ngân hàng TMCP Phát triển TP.HCM (HDBank), làm việc với các định chế, tổ chức tài chính quốc tế để huy động vốn là giải pháp thúc đẩy tín dụng xanh.
Ông Trần Hoài Phương, Giám đốc khối khách hàng doanh nghiệp của HDBank, cho biết, nhờ chính sách nói trên, ngân hàng này đã giải ngân được khoảng 15 nghìn tỷ đồng cho các dự án phát triển bền vững.
Ông Phương cũng cho biết thêm, năm 2024, toàn bộ khách hàng doanh nghiệp của HDBank sẽ được xem xét qua tiêu chí bổ sung là rủi ro về môi trường và xã hội theo đúng chuẩn của các tổ chức tín dụng quốc tế. Qua đó, vốn vay xanh sẽ được ngân hàng cấp đủ và kịp thời hơn.
Đại diện các ngân hàng thương mại đều đồng tình rằng để vốn vay phát triển bền vững được khơi thông, cần có cả sự nỗ lực từ phía doanh nghiệp.
Cụ thể, tín dụng xanh cũng cần được xem xét như một loại tín dụng thông thường, tức là phải tính đến khả năng trả nợ. Doanh nghiệp muốn vay vốn xanh dễ dàng cần phải cung cấp phương án sử dụng vốn khả thi và đảm bảo khả năng hoàn vốn.
Trải qua nhiều năm đồng hành với nhiều chương trình cùng IFC, OCB được đánh giá cao bởi tính minh bạch, tốc độ xử lý nhanh về dịch vụ và chính xác trong các nghiệp vụ tài trợ thương mại.
Cho đến nay, một bộ tiêu chuẩn xanh chung ở cấp quốc gia vẫn đang được bỏ ngỏ. Theo các chuyên gia, đây là một trong những lý do quan trọng khiến dòng vốn khó chảy vào các dự án xanh.
Coi việc “xanh hóa” danh mục tín dụng là mục tiêu chiến lược, các ngân hàng đang tích cực triển khai các gói vốn vay bền vững, bất chấp nhiều rủi ro, thách thức.
Ngành năng lượng chiếm đến khoảng một nửa giá trị các khoản vay xanh, trong khi nhiều lĩnh vực tiềm năng liên quan đến kinh tế tuần hoàn như xử lý nước thải, quản lý chất thải… chỉ chiếm chưa đến 10%.
Không chỉ giúp giảm điện năng tiêu thụ, chiếu sáng thông minh đang trở thành một phần của hệ thống quản lý năng lượng và nâng cao hiệu quả vận hành công trình xanh
Không chỉ duy trì đà bứt phá về doanh thu và quản trị tài chính hiệu quả, Gỗ An Cường tiếp tục khẳng định triết lý phát triển bền vững khi liên tục lọt top doanh nghiệp nộp ngân sách hàng đầu, dành hàng trăm tỷ đồng phụng sự xã hội.
Để phá băng thanh khoản, các chủ đầu tư buộc phải bước vào cuộc đua tái cấu trúc dòng tiền, kéo giãn tiến độ và trực tiếp 'gánh' rủi ro lãi suất cùng khách hàng.
Cùng với nhu cầu ở thực của người dân địa phương, tỷ suất sinh lời vượt trội từ hoạt động cho thuê đang kích hoạt dòng tiền đầu tư mạnh mẽ đổ về thị trường căn hộ Hải Phòng.
Khối nợ khổng lồ, biên lợi nhuận mỏng cùng áp lực ứng vốn ngày càng lớn đang đè nặng lên các doanh nghiệp xây dựng bất chấp sự tấp nập của các đại công trường trên khắp cả nước.
Thị trường bán lẻ ô tô khởi sắc với doanh số tăng trưởng nhưng biên lợi nhuận ngày càng thu hẹp, áp lực tồn kho, chi phí vốn gia tăng và sự thay đổi nhanh chóng trong khẩu vị tiêu dùng.