Liều thuốc muộn cho căn bệnh trầm kha vay ngang hàng
Việt Hưng
Thứ hai, 02/06/2025 - 08:00
Nghe audio
0:00
Sau Nghị định 94, ông Lê Minh Hải, chuyên gia có nhiều năm kinh nghiệm với thị trường fintech, tin rằng "vùng xám" vay ngang hàng vẫn còn nhiều điểm đáng bàn.
Nghị định 94 được kỳ vọng sẽ mang lại một khung pháp lý rõ ràng hơn cho hoạt động vay ngang hàng (P2P Lending) tại Việt Nam. Ông đánh giá thế nào về động thái này của Chính phủ, đặc biệt khi thị trường đã trải qua nhiều thăng trầm?
Ông Lê Minh Hải: P2P Lending đã từng là một mô hình đổi mới sáng tạo đầy tiềm năng, chứng kiến sự phát triển bùng nổ từ năm 2017 đến 2022. Giai đoạn đó, cả các tổ chức tham gia, nhà đầu tư và quy mô giao dịch đều tăng trưởng mạnh mẽ và toàn thị trường đều mong chờ một khung pháp lý chính thức.
Nghị định 94 về cơ chế thử nghiệm có kiểm soát (sandbox) cho fintech, bao gồm cả P2P Lending, rõ ràng là một bước tiến quan trọng, thể hiện quyết tâm của Chính phủ trong việc thúc đẩy đổi mới sáng tạo và hỗ trợ khu vực kinh tế tư nhân.
Nó giống như một "liều thuốc" cho "cơn đói khung pháp lý" mà các doanh nghiệp đổi mới sáng tạo, trong đó có P2P Lending đã phải chịu đựng.
Ông đánh giá thế nào về tính thời điểm của Nghị định 94, khi mà nhiều công ty P2P Lending đã phải rời bỏ thị trường?
Ông Lê Minh Hải: Thật đáng tiếc khi tôi phải nói rằng, theo quan điểm cá nhân, Nghị định 94 xuất hiện có phần "muộn màng".
"Liều thuốc" này được kê khi "bệnh nhân đã bắt đầu trở nặng". Thực tế là chúng ta đã chứng kiến không ít công ty P2P Lending phải rút lui khỏi thị trường vì nhiều lý do khác nhau trong thời gian qua.
Bên cạnh những tín hiệu tích cực mà Nghị định 94 mang lại, ông có thấy những thách thức hay "vùng xám" nào mà các fintech sẽ phải đối mặt?
Ông Lê Minh Hải: Nghị định 94 mới chỉ đưa ra những quy định mang tính chất thử nghiệm chung, và chắc chắn sẽ cần thêm những hướng dẫn triển khai cụ thể để có thể đi vào thực tế một cách hiệu quả.
Cụ thể, ông có thể chỉ ra những "vùng xám" pháp lý nào cần được làm rõ hơn?
Ông Lê Minh Hải: Đầu tiên, cần xác định rõ bản chất pháp lý của P2P Lending, liệu đây là một hoạt động tài chính tín dụng, hay chỉ đơn thuần là một nền tảng kết nối? Điều này vô cùng quan trọng để thiết lập quyền hạn, trách nhiệm và các chế tài phù hợp cho tất cả các bên tham gia, bao gồm người cho vay, nền tảng kết nối và người đi vay.
Bên cạnh đó, cần có quy định cụ thể về mức lãi suất cho vay và các loại phí được phép thu để ngăn chặn tình trạng các doanh nghiệp lách luật, áp dụng lãi và phí cao tương tự như các hình thức tín dụng đen.
Hoạt động thu hồi nợ cũng là một vấn đề then chốt cần được quy định rõ ràng. Ai có quyền nhắc nợ, đòi nợ hay thậm chí miễn giảm nợ cho khách hàng? Thứ tự ưu tiên thu hồi nợ trong trường hợp khách hàng chậm trả cũng cần được xác định.
Ngoài ra, việc cho phép chuyển nhượng các khoản nợ giữa những người cho vay khác nhau, cùng với các điều kiện đi kèm, cũng là một khía cạnh quan trọng. Cuối cùng, cơ chế bảo vệ người cho vay trong trường hợp mất vốn và bộ luật áp dụng khi có tranh chấp xảy ra cũng cần được làm sáng tỏ.
Ngoài vấn đề pháp lý, ông còn thấy những thách thức nào khác liên quan đến mô hình kinh doanh và năng lực của các fintech?
Ông Lê Minh Hải: Các fintech trong sandbox sẽ bị giới hạn về phạm vi hoạt động, số lượng khách hàng và thời gian thử nghiệm. Điều này có thể gây khó khăn trong việc chứng minh hiệu quả mô hình kinh doanh thực tế hoặc thu hút đầu tư.
Ngay cả khi thử nghiệm thành công, việc chuyển đổi sang mô hình kinh doanh chính thức vẫn phụ thuộc vào việc ban hành luật chính thức, một quá trình có thể kéo dài. Sự hợp tác với các ngân hàng cũng gặp những e ngại nhất định về rủi ro pháp lý và vấn đề chia sẻ dữ liệu do thiếu các chuẩn kết nối chung.
Về năng lực quản trị rủi ro, đây là yếu tố sống còn trong lĩnh vực cho vay, nhưng nhiều startup hiện nay lại thiếu nguồn lực để xây dựng một hệ thống quản trị, kiểm soát nội bộ, chống rửa tiền và đánh giá tín dụng một cách bài bản.
Hướng dẫn chi tiết hơn về kiểm định công nghệ và đánh giá thuật toán cũng rất cần thiết để tránh những lỗ hổng bị lợi dụng.
Ông Lê Minh Hải, chuyên gia có nhiều năm kinh nghiệm với thị trường fintech và tài chính tiêu dùng Việt Nam. Ảnh: NV
Vay ngang hàng không còn "làm trong vùng xám"
Theo ông, những đối tượng nào sẽ được hưởng lợi chính từ Nghị định 94 này?
Ông Lê Minh Hải: Đầu tiên phải kể đến chính là các doanh nghiệp fintech hoạt động trong lĩnh vực P2P Lending. Họ sẽ có một cơ sở pháp lý ban đầu để yên tâm phát triển, không còn lo bị đánh đồng với tín dụng đen, đồng thời có cơ hội hợp tác với các tổ chức tín dụng, tài chính, từ đó nâng cao uy tín của mình.
Thứ hai, những người có nhu cầu vay vốn, đặc biệt là những đối tượng chưa được các tổ chức tín dụng truyền thống phục vụ đầy đủ, hoặc chưa tiếp cận được các dịch vụ tài chính chính thức, sẽ có cơ hội tiếp cận các khoản vay đa dạng và dễ dàng hơn thông qua các nền tảng fintech, đồng thời được bảo vệ quyền lợi tốt hơn.
Các ngân hàng thương mại cũng sẽ hưởng lợi khi có thể mở rộng khả năng tiếp cận khách hàng chưa có tài khoản ngân hàng, đa dạng hóa dịch vụ thông qua hợp tác với fintech và thúc đẩy đổi mới sáng tạo nội bộ.
Cuối cùng, các quỹ đầu tư và nhà đầu tư cá nhân trong lĩnh vực công nghệ cũng sẽ giảm thiểu được rủi ro pháp lý khi đầu tư vào các fintech và có thêm cơ hội đầu tư sớm vào những doanh nghiệp tiềm năng.
Nhìn lại quá trình phát triển của P2P Lending tại Việt Nam, ông thấy có sự khác biệt nào giữa giai đoạn bùng nổ trước đây và tình hình hiện tại sau khi Nghị định 94 được ban hành?
Ông Lê Minh Hải: Đây thực sự là một giai đoạn khó khăn cho cả các công ty cho vay tiêu dùng truyền thống và P2P Lending. Như tôi đã chia sẻ, giai đoạn 2017-2022 là thời kỳ hoàng kim của P2P Lending với hơn 100 công ty tham gia. Đến nay, số lượng công ty còn trụ lại không nhiều, chủ yếu hoạt động cầm chừng, chờ đợi những thay đổi tích cực để "hồi sinh".
Rất hiếm công ty hoạt động hiệu quả và có lãi. Thách thức lớn nhất vẫn là kiểm soát rủi ro, với tỷ lệ nợ xấu thường rất cao. Tuy nhiên, đây cũng là cơ hội cho những công ty có đủ nguồn lực và sự sáng tạo để tồn tại và phát triển.
Theo ông, trong bối cảnh hiện tại, Việt Nam có thực sự cần thiết mô hình P2P Lending hay không?
Ông Lê Minh Hải: Với đặc thù là một quốc gia đang phát triển và nằm trong top 20 quốc gia đông dân nhất thế giới, tôi tin rằng mô hình P2P Lending là cần thiết và vẫn còn rất nhiều dư địa để phát triển tại Việt Nam.
Thị trường vốn của chúng ta chưa thực sự phát triển và người dân, doanh nghiệp vẫn rất cần nhiều kênh để tiếp cận nguồn vốn.
Nhiều quốc gia đã chứng kiến sự thoái trào của P2P Lending. Việt Nam có thể rút ra bài học gì từ kinh nghiệm quốc tế, thưa ông?
Ông Lê Minh Hải: Chúng ta đã thấy sự phát triển mạnh mẽ rồi sau đó là những đổ vỡ ở Trung Quốc. Tại Mỹ, P2P Lending từng phát triển rực rỡ với những công ty tỷ USD như Lending Club, nhưng hiện tại họ cũng đang có những sự chuyển đổi nhất định.
Ở Việt Nam, cơ hội cho P2P Lending vẫn còn, nhưng cần những quy định cởi mở và chi tiết hơn từ phía cơ quan quản lý nhà nước, ví dụ như mở rộng hoạt động kết nối cho vay với các doanh nghiệp vừa và nhỏ.
Đồng thời, các doanh nghiệp fintech cần sáng tạo hơn trong việc xây dựng sản phẩm, ứng dụng sâu rộng công nghệ để đánh giá khách hàng và kiểm soát rủi ro tốt hơn.
Một nội dung đáng chú ý trong Nghị định 94 là giảm vai trò của ngân hàng và các tổ chức tài chính truyền thống trong việc cho vay và tiếp cận tài chính toàn dân. Theo ông, vay ngang hàng có thể thực hiện được sứ mệnh này tại Việt Nam?
Ông Lê Minh Hải: Tôi cho rằng ngân hàng, các tổ chức tài chính và fintech có một mối quan hệ đặc biệt, vừa hỗ trợ, bổ sung cho nhau, vừa cạnh tranh.
Fintech có thể coi là cánh tay nối dài của các ngân hàng và tổ chức tài chính, giúp đưa các sản phẩm dịch vụ tài chính đến người dân dễ dàng hơn.
Do đó, P2P Lending hoàn toàn có thể góp phần thực hiện sứ mệnh này, giúp người dân tiếp cận các dịch vụ tài chính minh bạch, đa dạng và nhanh chóng.
Theo ông, sự xuất hiện của mô hình P2P Lending có thể mang lại những thay đổi gì cho thị trường tài chính tiêu dùng hiện tại?
Ông Lê Minh Hải: Việc bổ sung mô hình P2P Lending chắc chắn sẽ mang lại những thay đổi quan trọng cho thị trường tài chính tiêu dùng Việt Nam. Nó sẽ mở rộng khả năng tiếp cận tài chính cho người dân, tăng tính cạnh tranh trên thị trường, tạo động lực cho các tổ chức truyền thống cải tiến và đa dạng hóa các kênh tiếp cận vốn.
Tuy nhiên, chúng ta cũng cần lưu ý đến những rủi ro tín dụng cao nếu không có cơ chế kiểm soát và chấm điểm tín dụng chặt chẽ, nguy cơ biến tướng thành các hình thức tín dụng đen công nghệ vẫn hiện hữu.
Cuối cùng, ông đánh giá như thế nào về tính cạnh tranh giữa các fintech sau khi có Nghị định 94, và cơ hội nào sẽ dành cho họ?
Ông Lê Minh Hải: Tôi cho rằng cạnh tranh sẽ trở nên khốc liệt hơn nhưng cũng minh bạch hơn. Rào cản pháp lý giảm sẽ tạo điều kiện cho nhiều startup fintech tham gia thị trường, dẫn đến sự phân tán thị phần.
Việc không còn "làm trong vùng xám" buộc các công ty phải tuân thủ các chuẩn mực về giám sát, công nghệ và bảo mật, làm giảm lợi thế của những đơn vị "lách luật". Sự tham gia của các "ông lớn" như ngân hàng và các tập đoàn công nghệ vào các mô hình fintech thử nghiệm cũng sẽ tạo ra sự cạnh tranh lớn về công nghệ, vốn và dữ liệu cho các fintech nhỏ hơn.
Tuy nhiên, cơ hội vẫn rộng mở cho những fintech nhỏ có mô hình sáng tạo, phục vụ các thị trường ngách, những fintech có khả năng hợp tác với ngân hàng, những fintech đầu tư mạnh vào công nghệ và dữ liệu, và đặc biệt là những fintech hoạt động một cách "sạch sẽ" và minh bạch để xây dựng uy tín trên thị trường.
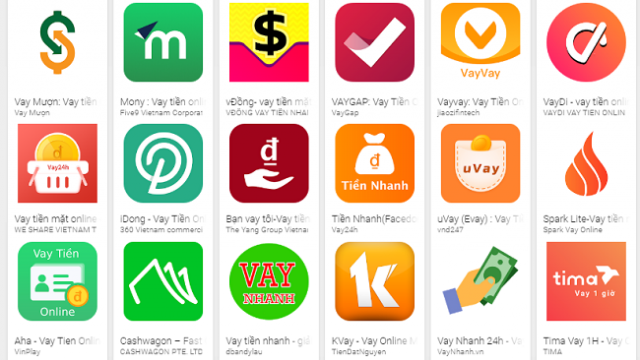
Tại Việt Nam, khoảng 40 công ty cho vay ngang hàng (P2P Lending) đang hoạt động, trong đó có 10 công ty có nguồn gốc từ Trung Quốc, một số công ty từ Indonesia và Singapore.
Với nhiều lợi ích, mô hình cho vay ngang hàng P2P Lending được cho là sẽ dần thay đổi thói quen sử dụng tài chính của người Việt và bùng nổ mạnh mẽ trong thời gian tới.
Thời gian qua, sự bùng nổ các ứng dụng từ thành tựu của cuộc cách mạng công nghiệp 4.0 trên thế giới nói chung và tại Việt Nam nói riêng đã thúc đẩy nhiều sản phẩm, dịch vụ mới, trong đó có dịch vụ cho vay ngang hàng (P2P Lending).
Khối nợ khổng lồ, biên lợi nhuận mỏng cùng áp lực ứng vốn ngày càng lớn đang đè nặng lên các doanh nghiệp xây dựng bất chấp sự tấp nập của các đại công trường trên khắp cả nước.
Thị trường bán lẻ ô tô khởi sắc với doanh số tăng trưởng nhưng biên lợi nhuận ngày càng thu hẹp, áp lực tồn kho, chi phí vốn gia tăng và sự thay đổi nhanh chóng trong khẩu vị tiêu dùng.
Để phá băng thanh khoản, các chủ đầu tư buộc phải bước vào cuộc đua tái cấu trúc dòng tiền, kéo giãn tiến độ và trực tiếp 'gánh' rủi ro lãi suất cùng khách hàng.
Cùng với nhu cầu ở thực của người dân địa phương, tỷ suất sinh lời vượt trội từ hoạt động cho thuê đang kích hoạt dòng tiền đầu tư mạnh mẽ đổ về thị trường căn hộ Hải Phòng.
Khối nợ khổng lồ, biên lợi nhuận mỏng cùng áp lực ứng vốn ngày càng lớn đang đè nặng lên các doanh nghiệp xây dựng bất chấp sự tấp nập của các đại công trường trên khắp cả nước.
Thị trường bán lẻ ô tô khởi sắc với doanh số tăng trưởng nhưng biên lợi nhuận ngày càng thu hẹp, áp lực tồn kho, chi phí vốn gia tăng và sự thay đổi nhanh chóng trong khẩu vị tiêu dùng.