Ngân hàng chuyển từ đối đầu sang hợp tác với công ty fintech
Việt Hưng
Thứ ba, 18/06/2019 - 15:47
Khảo sát của Công ty tư vấn Mc Kinsey tại Việt Nam cho thấy, phần lớn những người được hỏi cũng đánh giá trong vòng 10 đến 15 năm tới mô hình ngân hàng truyền thống sẽ bị thay thế bởi mô hình hợp tác giữa các ngân hàng và các công ty fintech.
Fintech (công nghệ tài chính) có thể được hiểu là việc sử dụng các công nghệ để làm thay đổi các sản phẩm dịch vụ tài chính đáp ứng nhu cầu của khách hàng. Với sự linh hoạt trong hoạt động và giải pháp công nghệ có tính đột phá, fintech hướng tới việc nâng cao trải nghiệm và sự hài lòng của khách hàng.
Bên cạnh đó, các công ty fintech cũng cung cấp các dịch vụ tài chính bổ sung cho nhóm khách hàng chưa, hoặc không đủ điều kiện tiếp cận dịch vụ ngân hàng. Sự ra đời của các công ty fintech cũng làm thay đổi và thúc đẩy các kênh phân phối sản phẩm dịch vụ ngân hàng truyền thống, mở rộng giao dịch trực tuyến thông qua Internet Banking, Mobile banking, mạng xã hội…
Điều này phần nào lý giải tại sao thị phần của các ngân hàng có xu hướng giảm và chuyển dần sang cho các công ty fintech. Theo báo cáo phân tích của Công ty tư vấn quản lý McKinsey, đến năm 2025, fintech có thể ảnh hưởng đến xu hướng giảm từ 10 - 40% lợi nhuận của khu vực ngân hàng.
Tại buổi tọa đàm "Ngân hàng số thúc đẩy phát triển những hệ sinh thái đặc thù", TS. Cấn Văn Lực - Chuyên gia Kinh tế trưởng của BIDV đánh giá, các fintech, bigtech hiện rất năng động và đang từng bước cạnh tranh với ngân hàng.
Cụ thể, trong xu thế kinh tế số, các trung gian thanh toán không chỉ là các ngân hàng mà bao gồm cả các công ty công nghệ tài chính (fintech) và các nhà mạng viễn thông, điện tử, công nghệ thông tin (telcos, bigtech), hoạt động chủ yếu trong lĩnh vực thanh toán và cho vay ngang hàng.
Theo TS. Cấn Văn Lực, sản phẩm ví điện tử là sản phẩm thông dụng nhất và có hành lang pháp lý đang dần hoàn thiện. Các fintech cung ứng ví điện tử lâu năm như Momo, Payoo đã có chỗ đứng trên thị trường, trong khi đó ZaloPay, hay AirPay (của SEA - Garena) cũng đang xuất hiện và thu hút khách hàng nhanh chóng.
Tất nhiên, fintech cũng có những hạn chế và thách thức riêng. Mặc dù, các công ty này có các giải pháp sáng tạo và linh hoạt nhưng còn gặp khó khăn trong triển khai mô hình kinh doanh như: huy động vốn, khuôn khổ pháp lý chưa đầy đủ... Do đó, các fintech sẵn lòng hơn trong việc hợp tác và điều chỉnh mô hình kinh doanh.
Bản thân các ngân hàng, các tổ chức tài chính, bảo hiểm.... cũng đã xây dựng các chiến lược để đảm bảo họ vẫn phù hợp và có tính cạnh tranh. Nhiều đơn vị tiến hành các chiến lược đổi mới sáng tạo, mua lại, hợp tác hoặc tự xây dựng fintech riêng của mình.
Mối quan hệ yêu-ghét-thân giữa các tổ chức tài chính trong ngành với các fintech vẫn đang còn thay đổi. Một điều có thể chắc chắn là fintech không chỉ được nhìn nhận như một mối nguy, và cũng không thể lờ đi được.
67 công ty Fintech hoạt động tại Việt Nam, thống kê bởi EY
Theo thống kê của công ty tư vấn Solidiance, Việt Nam hiện có khoảng 70 fintech đang hoạt động, với 29 trung gian thanh toán đã được NHNN cấp phép cung ứng ví điện tử.
Nhưng có vẻ như chính các công ty fintech này cũng đang loay hoay trong hành trình thu hút khách hàng sử dụng các công nghệ di động (ứng dụng, QR code...) và bài toán kinh tế, lợi nhuận.
Rất nhiều ông lớn trong mảng công nghệ và các doanh nghiệp viễn thông cũng đã tham gia vào thị trường với các giải pháp của mình như VNG với Zalopay, FPT hay Viettel với ViettelPay, VTC với VTCPay...
Trong thống kê chưa bao gồm fintech của chính các ngân hàng, tập đoàn tài chính như Quickpay, Savy của TPBank, VPDirect của VPBank hay các doanh nghiệp đang có đầu tư mạnh vào đổi mới sáng tạo, như ACB, VIB, Shinhan Bank... hay các hợp tác giữa ngân hàng VPBank với Timo, giữa Momo với Standard Chartered Bank...
Ngoài ra, hệ sinh thái fintech Việt Nam còn có sự tham gia tích cực và được thúc đẩy mạnh mẽ bởi các quỹ đầu tư mạo hiểm, các vườn ươm như VinaCapital, Topica, VIISA...
Chưa kể, NHNN cũng đang nghiên cứu xây dựng khuôn khổ pháp lý thử nghiệm nhằm thúc đẩy sự phát triển của các doanh nghiệp fintech, phù hợp với chủ trương và định hướng của Chính phủ Việt Nam về việc tạo lập môi trường pháp lý và kinh doanh thuận lợi cho hoạt động hỗ trợ khởi nghiệp sáng tạo.
Do vậy, việc hợp tác giữa hệ thống ngân hàng và các công ty fintech sẽ mang lại hiệu quả tích cực. Điều này sẽ làm phong phú thêm các sản phẩm, dịch vụ để phục vụ khách hàng, cũng như giải được bài toán đầu tư quá lớn và rủi ro vào công nghệ của hệ thống ngân hàng.
Các chuyên gia cho rằng, ngân hàng và doanh nghiệp fintech nên thay đổi tư duy, cởi mở và hướng tới sự hợp tác cùng có lợi, tạo sức mạnh tổng hợp cho thị trường dịch vụ ngân hàng, nâng cao khả năng cạnh tranh và thúc đẩy phát triển kinh tế.
Khảo sát của Mc Kinsey tại Việt Nam cho thấy, 50% số người được hỏi cho biết sẵn sàng sử dụng các công nghệ tài chính mới. Ngoài ra, phần lớn những người được hỏi cũng đánh giá trong vòng 10 đến 15 năm tới mô hình ngân hàng truyền thống sẽ bị thay thế bởi mô hình hợp tác giữa các ngân hàng và các công ty fintech.
Thời gian tới, xu hướng Fintech ở Việt Nam sẽ dần chuyển dịch sang các ứng dụng hỗ trợ tài chính cá nhân và doanh nghiệp như: hoạt động cho vay tiêu dùng, gây quỹ, quản lý tài chính, xếp hạng tín dụng cá nhân,...
Thời gian tới, xu hướng Fintech ở Việt Nam sẽ dần chuyển dịch sang các ứng dụng hỗ trợ tài chính cá nhân và doanh nghiệp như: hoạt động cho vay tiêu dùng, gây quỹ, quản lý tài chính, xếp hạng tín dụng cá nhân,...
Thời gian tới, xu hướng Fintech ở Việt Nam sẽ dần chuyển dịch sang các ứng dụng hỗ trợ tài chính cá nhân và doanh nghiệp như: hoạt động cho vay tiêu dùng, gây quỹ, quản lý tài chính, xếp hạng tín dụng cá nhân,...
Sau 4 năm phát triển, Thebank.vn đạt gần 20 triệu lượt truy cập, phục vụ hơn 1 triệu khách hàng, tổng hợp 1.300 sản phẩm tài chính, với hơn 24.000 thành viên là các chuyên gia.
Thị trường fintech của Việt Nam đã cán mốc 4,4 tỉ USD trong năm 2017 và sẽ tăng lên mức 7,8 tỉ USD vào năm 2020, theo nghiên cứu của công ty tư vấn Solidiance.
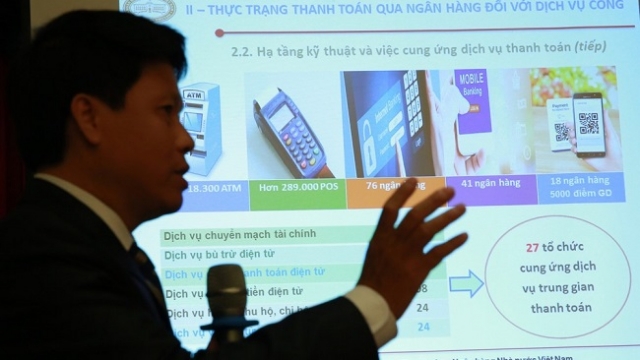
Theo ông Bùi Sĩ Lợi, Phó Chủ nhiệm Uỷ ban về các vấn đề xã hội của Quốc hội, thanh toán dịch vụ công qua ngân hàng sẽ là cơ hội sản sinh ra nhiều startup trong lĩnh vực thanh toán.
Ngân hàng Nhà nước sẽ ưu tiên ổn định kinh tế vĩ mô, kiểm soát lạm phát, đồng thời tiếp tục điều hành lãi suất, tín dụng linh hoạt trong những tháng cuối năm 2026.
Năng lực tự chủ công nghệ giúp Cake phục vụ hơn 7 triệu khách hàng với hệ sinh thái tài chính toàn diện, từ tiết kiệm, vay tiêu dùng, đến nhận tiền quốc tế.
Tín dụng bất động sản tăng nhanh hơn tốc độ tăng trưởng tín dụng chung nhưng thanh khoản thị trường vẫn chậm, người mua nhà dè dặt và không ít doanh nghiệp tiếp tục đói vốn.
Để phá băng thanh khoản, các chủ đầu tư buộc phải bước vào cuộc đua tái cấu trúc dòng tiền, kéo giãn tiến độ và trực tiếp 'gánh' rủi ro lãi suất cùng khách hàng.
Cùng với nhu cầu ở thực của người dân địa phương, tỷ suất sinh lời vượt trội từ hoạt động cho thuê đang kích hoạt dòng tiền đầu tư mạnh mẽ đổ về thị trường căn hộ Hải Phòng.
Khối nợ khổng lồ, biên lợi nhuận mỏng cùng áp lực ứng vốn ngày càng lớn đang đè nặng lên các doanh nghiệp xây dựng bất chấp sự tấp nập của các đại công trường trên khắp cả nước.
Thị trường bán lẻ ô tô khởi sắc với doanh số tăng trưởng nhưng biên lợi nhuận ngày càng thu hẹp, áp lực tồn kho, chi phí vốn gia tăng và sự thay đổi nhanh chóng trong khẩu vị tiêu dùng.